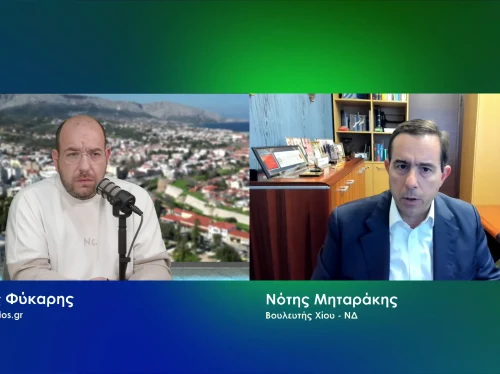
Στο στάδιο της νομοθετικής διευθέτησης περνά το ζήτημα της διπλής φορολόγησης του πλεονάσματος των μαστιχοπαραγωγών, καθώς, σύμφωνα με την ενημέρωση του βουλευτή Χίου της Νέας Δημοκρατίας, Νότη Μηταράκη, το Υπουργείο Εθνικής Οικονομίας και Οικονομικών θέτει σε δημόσια διαβούλευση διάταξη που αντιμετωπίζει τη φορολογική εκκρεμότητα και ταυτόχρονα αποσαφηνίζει το καθεστώς συμμετοχής της Ένωσης Μαστιχοπαραγωγών Χίου σε χρηματοδοτικά προγράμματα.
Η παρέμβαση αποκτά ιδιαίτερη σημασία λόγω της προβλεπόμενης αναδρομικότητάς της, καθώς η ισχύς της προτεινόμενης ρύθμισης ανατρέχει στην έναρξη ισχύος του νόμου 4673/2020.
Τι προβλέπει η νέα διάταξη
Η παρέμβαση περιλαμβάνεται στο άρθρο 326 του σχεδίου νόμου, με αντικείμενο το καθεστώς διανομής πλεονασμάτων και χρηματοδότησης της Ένωσης Μαστιχοπαραγωγών Χίου, και τροποποιεί την παράγραφο 5 του άρθρου 36 του νόμου 4673/2020.
Το κρίσιμο νέο εδάφιο ορίζει ότι η ΕΜΧ, για τη διανομή πλεονάσματος στα μέλη των πρωτοβάθμιων συνεταιρισμών που υπάγονται σε αυτήν, καθώς και για τη συμμετοχή σε κάθε είδους χρηματοδοτικά προγράμματα από εθνικούς ή και ενωσιακούς πόρους, νοείται ως πρωτοβάθμιος συνεταιρισμός.
Με τη συγκεκριμένη πρόβλεψη αντιμετωπίζεται η ιδιαιτερότητα της συνεταιριστικής οργάνωσης της μαστίχας: η Ένωση λειτουργεί ως δευτεροβάθμιος φορέας, με μέλη τους συνεταιρισμούς των χωριών, ενώ οι παραγωγοί, στους οποίους καταλήγει το πλεόνασμα, είναι μέλη των πρωτοβάθμιων συνεταιρισμών.
Από τη διατύπωση της διάταξης προκύπτει ότι η αναγνώριση της ΕΜΧ ως πρωτοβάθμιου συνεταιρισμού αφορά ειδικά αυτές τις δύο λειτουργίες. Δεν εξαρτάται από την προηγούμενη ολοκλήρωση μιας συνολικής μετατροπής της οργανωτικής της μορφής, ζήτημα που είχε βρεθεί στο επίκεντρο της εσωτερικής διαβούλευσης των μαστιχοπαραγωγών.
Η σημασία της αναδρομικής εφαρμογής
Στις προβλέψεις για την έναρξη ισχύος αναφέρεται ρητά ότι το άρθρο 326 θα ισχύσει από την έναρξη ισχύος του νόμου 4673/2020. Συνεπώς, η προτεινόμενη διευθέτηση δεν περιορίζεται στις μελλοντικές διανομές πλεονάσματος, αλλά αποκτά αναδρομικό χαρακτήρα από το 2020.
Αυτή η επιλογή απαντά σε μία βασική διάσταση του προβλήματος, καθώς η φορολογική εκκρεμότητα είχε επεκταθεί και σε παλαιότερες διαχειριστικές χρήσεις. Η αναδρομικότητα δημιουργεί τη νομοθετική βάση για την επανεξέταση της φορολογικής αντιμετώπισης των σχετικών ποσών.
Η ουσία της παρέμβασης είναι η άρση της πρόσθετης φορολογικής επιβάρυνσης που συνδέθηκε με τη δευτεροβάθμια μορφή της ΕΜΧ. Το γενικό συνεταιριστικό πλαίσιο διακρίνει τα πλεονάσματα από τα κέρδη: τα πλεονάσματα από συναλλαγές με τα μέλη, δεν φορολογούνται στον αγροτικό συνεταιρισμό, ενώ η διανομή τους υπάγεται στη φορολογία εισοδήματος των μελών. Επομένως, η αντιμετώπιση της διπλής φορολόγησης δεν ταυτίζεται με γενική κατάργηση της φορολογίας εισοδήματος των παραγωγών.
Πώς προέκυψε το φορολογικό πρόβλημα
Η εκκρεμότητα αναδείχθηκε μέσα από τον έλεγχο της φορολογικής μεταχείρισης των ποσών που διανέμει η ΕΜΧ στους μαστιχοπαραγωγούς. Όπως είχε εξηγήσει ο πρόεδρός της, Γιώργος Τούμπος, σε συνέντευξή του στον «Πολίτη» τον Ιούλιο του 2026, το ουσιαστικό ζήτημα τέθηκε στο τέλος του 2024.
Η διοίκηση ζήτησε γνωμοδότηση από τη Grant Thornton, η οποία παρουσιάστηκε στη Γενική Συνέλευση της 14ης Ιουνίου 2025, μαζί με υπηρεσιακό σημείωμα της Διεύθυνσης Οικονομικών Υπηρεσιών. Ακολούθησε δεύτερη γνωμοδότηση από την Ernst & Young, που, σύμφωνα με τον πρόεδρο, κινήθηκε στην ίδια κατεύθυνση.
Στον πυρήνα των γνωμοδοτήσεων βρισκόταν η διάκριση ανάμεσα στους παραγωγούς και στα τυπικά μέλη της Ένωσης. Παρότι οι μαστιχοπαραγωγοί συναλλάσσονται απευθείας με την ΕΜΧ, μέλη της είναι οι 20 πρωτοβάθμιοι συνεταιρισμοί. Η διάκριση αυτή οδήγησε τη διοίκηση στη φορολόγηση των πλεονασμάτων της χρήσης του 2025.
Στη συνέχεια, κατά τον έλεγχο του ισολογισμού, τέθηκε και η ανάγκη τακτοποίησης προηγούμενων χρήσεων. Έτσι, το θέμα απέκτησε ευρύτερες οικονομικές διαστάσεις και συνδέθηκε με το διαθέσιμο ποσό προς διανομή στους παραγωγούς.
Η σύνδεση με τη συζήτηση για τη μορφή της ΕΜΧ
Το φορολογικό ζήτημα αποτέλεσε έναν από τους βασικούς λόγους για τους οποίους η διοίκηση άνοιξε τη συζήτηση για τη μετατροπή της ΕΜΧ σε πρωτοβάθμιο αναγκαστικό συνεταιρισμό, αξιοποιώντας τη δυνατότητα που είχε προβλεφθεί από τον νόμο του 2020.
Σύμφωνα με το ιστορικό που παρουσίασε ο Γιώργος Τούμπος, στις 27 Ιανουαρίου 2025 κλήθηκαν τα διοικητικά συμβούλια των πρωτοβάθμιων συνεταιρισμών και οι αντιπρόσωποί τους, προκειμένου να ξεκινήσει οργανωμένη διαβούλευση. Ακολούθησαν επτά ακόμη συναντήσεις, με τελευταία εκείνη της 27ης Απριλίου 2026 στο Μουσείο Μαστίχας.
Παράλληλα με τη φορολόγηση του πλεονάσματος, εξετάστηκε η δυσκολία πρόσβασης της Ένωσης σε κοινοτικές ενισχύσεις λόγω της καταστατικής της δομής. Στις 4 Μαΐου 2026 η διοίκηση απέστειλε επιστολή στους συνεταιρισμούς, ζητώντας να αποτυπωθεί η βούληση των μελών τους για την έναρξη διαδικασίας μετατροπής, με την τελική έγκριση να παραπέμπεται σε επόμενο στάδιο.
Η νέα διάταξη μεταβάλλει πλέον τα δεδομένα για τα δύο συγκεκριμένα ζητήματα, καθώς προβλέπει ειδική αντιμετώπιση της ΕΜΧ για τη διανομή πλεονάσματος και την πρόσβαση σε χρηματοδοτήσεις..
Η σημερινή ενημέρωση συνδέει εκείνες τις παρεμβάσεις με συγκεκριμένη πλέον νομοθετική πρόταση. Για τους μαστιχοπαραγωγούς, το ζητούμενο είναι η αναδρομική διευθέτηση να αποτυπωθεί στην οικονομική διαχείριση του πλεονάσματος, ενώ για την Ένωση η αποσαφήνιση του καθεστώτος της δημιουργεί σαφέστερη βάση συμμετοχής σε εθνικά και ευρωπαϊκά προγράμματα, με τους όρους που προβλέπει κάθε χρηματοδοτική πρόσκληση.


 facebook
 youtube
 instagram
 X